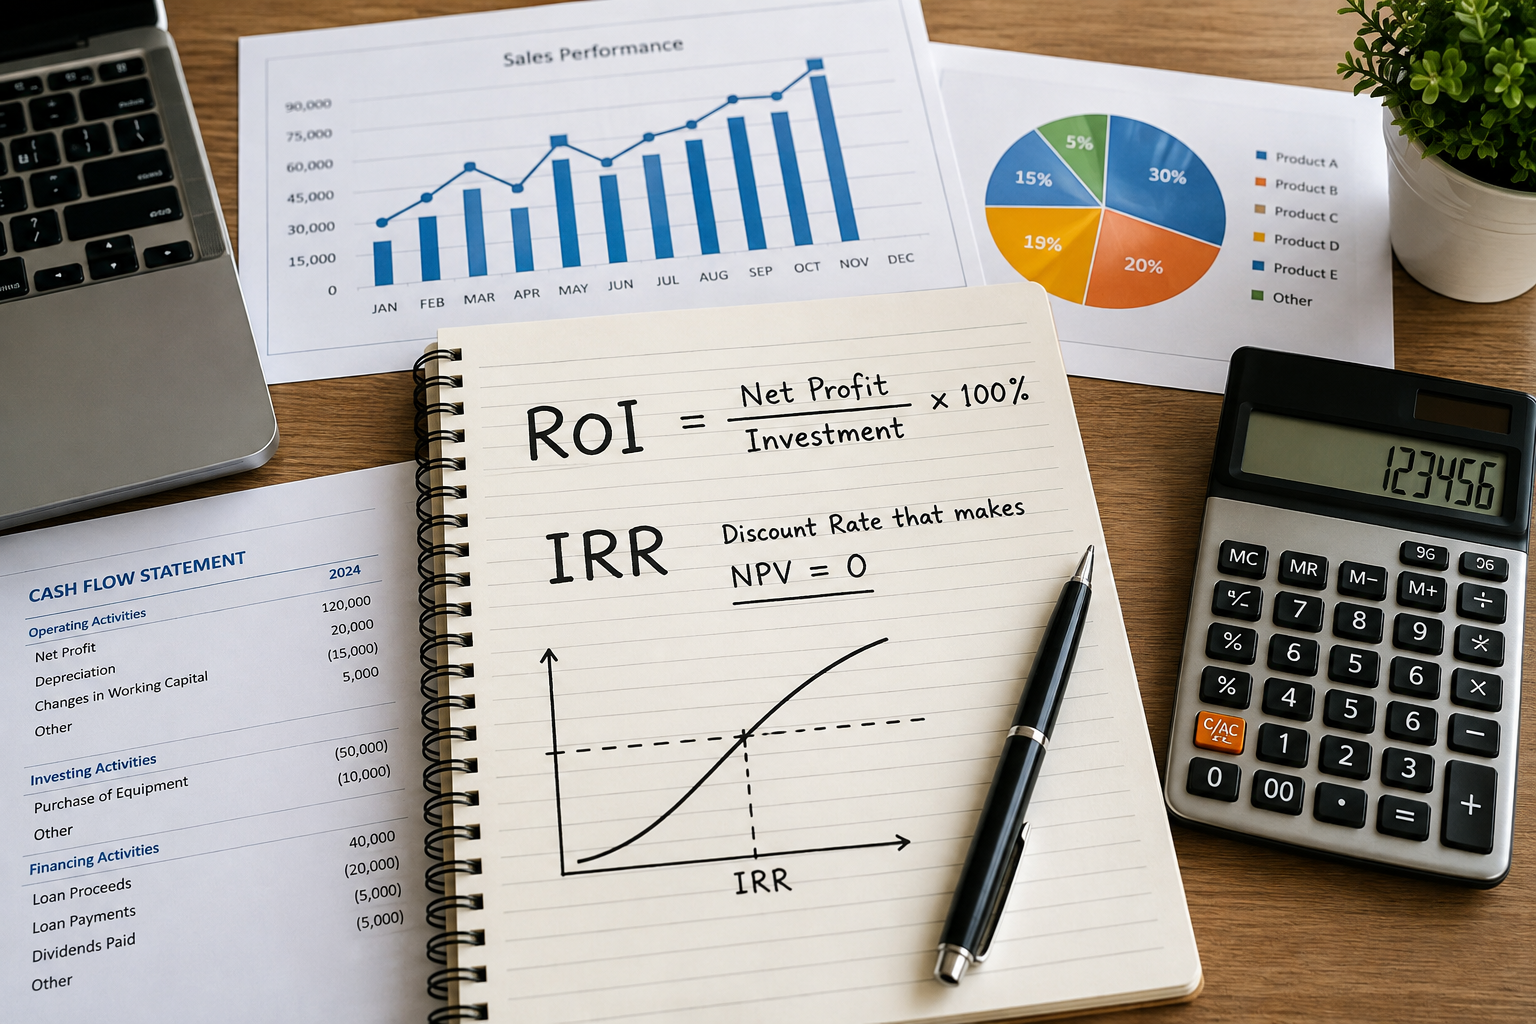
عند تقييم أي مشروع استثماري، لا يكفي أن تعرف أن المشروع "يحقق أرباحًا". فقد يحقق مشروع أرباحًا سنوية كبيرة، لكنه يحتاج إلى رأس مال ضخم يجعل العائد الفعلي على الاستثمار منخفضًا، بينما قد يحقق مشروع آخر أرباحًا أقل من حيث القيمة لكنه يستخدم رأس المال بكفاءة أكبر ويقدم للمستثمر عائدًا أكثر جاذبية.
لذلك فإن السؤال الصحيح ليس فقط: كم أرباح المشروع؟
بل يجب أن تسأل:
هل الأرباح المتوقعة مناسبة لحجم الاستثمار والمخاطر ومدة استرداد رأس المال؟
وهنا تظهر أهمية المؤشرات المالية مثل هامش الربح، والعائد على الاستثمار ROI، ومعدل العائد الداخلي IRR، وصافي القيمة الحالية NPV، ونقطة التعادل وفترة استرداد رأس المال.
وتعتبر هذه المؤشرات جزءًا أساسيًا من أي دراسة جدوى مالية احترافية؛ لأنها تساعد المستثمر على مقارنة الفرص واتخاذ قرار استثماري قائم على الأرقام بدلًا من الاعتماد على حجم المبيعات أو الأرباح وحدهما.
ما هي نسبة الربح الجيدة في المشاريع؟
لا توجد نسبة ربح واحدة يمكن اعتبارها جيدة لجميع المشروعات.
فنسبة الربح المقبولة تختلف حسب:
-
نوع النشاط.
-
حجم الاستثمار.
-
مستوى المخاطر.
-
المنافسة.
-
عمر المشروع.
-
معدل دوران رأس المال.
-
تكاليف التمويل.
-
طبيعة السوق.
-
معدل النمو المتوقع.
-
البدائل الاستثمارية المتاحة.
فعلى سبيل المثال، مشروع تجاري سريع الدوران قد يعمل بهامش ربح منخفض نسبيًا ولكنه يحقق مبيعات متكررة ودورانًا سريعًا للمخزون.
وفي المقابل، قد يحتاج مشروع صناعي إلى هامش أعلى لتعويض الاستثمار الكبير في خطوط الإنتاج والمعدات والمباني ورأس المال العامل.
لذلك لا يجب الحكم على المشروع بناءً على هامش الربح وحده.
ما الفرق بين هامش الربح والعائد على الاستثمار؟
من الأخطاء الشائعة الخلط بين Profit Margin وReturn on Investment – ROI.
هامش الربح يقيس مقدار الربح الذي يحققه المشروع مقارنة بالمبيعات.
فإذا حقق مشروع إيرادات سنوية قدرها 10 ملايين ريال، وكان صافي الربح مليون ريال، فإن:
هامش صافي الربح = 10%
لكن هذا الرقم لا يخبرنا بحجم الأموال التي تم استثمارها لتحقيق هذا الربح.
وهنا يأتي دور ROI.
فإذا احتاج المشروع إلى استثمار قدره 5 ملايين ريال لتحقيق صافي ربح سنوي قدره مليون ريال، يصبح العائد البسيط على الاستثمار:
ROI = 20%
إذن:
هامش الربح يقيس كفاءة تحويل المبيعات إلى أرباح، بينما ROI يقيس العائد مقارنة بحجم الاستثمار.
وهذا فرق جوهري عند تقييم المشاريع.
ما هو ROI؟
ROI اختصار لـ Return on Investment، أي العائد على الاستثمار.
وهو أحد أبسط المؤشرات المستخدمة لتقييم مدى كفاءة الاستثمار في تحقيق الأرباح.
مثال عملي على حساب ROI
لنفترض أن مستثمرًا أنشأ مشروعًا بإجمالي استثمار يبلغ:
5,000,000 ريال
وحقق المشروع عائدًا صافيًا قدره:
1,000,000 ريال
يصبح:
ROI = 20%
وهذا يعني، بشكل مبسط، أن العائد يمثل 20% من قيمة الاستثمار وفق الفترة والافتراضات المستخدمة في الحساب.
لكن استخدام ROI وحده لاتخاذ قرار استثماري قد يكون مضللًا.
لماذا لا يكفي ROI لتقييم المشروع؟
لأن ROI في صورته البسيطة لا يأخذ عامل الزمن في الاعتبار بشكل كافٍ.
تخيل مشروعين يحتاج كل منهما إلى استثمار 10 ملايين ريال ويحقق كل منهما عائدًا إجماليًا قدره 5 ملايين ريال.
المشروع الأول يحقق هذا العائد خلال 3 سنوات، بينما المشروع الثاني يحتاج إلى 8 سنوات.
رغم إمكانية ظهور ROI متشابه عند استخدام حساب بسيط، فإن المشروعين ليسا متساويين استثماريًا.
قيمة الأموال التي تحصل عليها اليوم ليست مساوية للقيمة نفسها التي تحصل عليها بعد سنوات.
وهنا نحتاج إلى مؤشرات أكثر تقدمًا مثل IRR وNPV.
ما هو IRR؟
IRR اختصار لـ Internal Rate of Return أو معدل العائد الداخلي.
وهو من أهم المؤشرات المستخدمة في دراسات الجدوى لتقييم جاذبية المشروع على مدار عمره الاستثماري.
بصورة مبسطة، IRR هو معدل الخصم الذي يجعل صافي القيمة الحالية NPV للتدفقات النقدية للمشروع مساويًا للصفر.
حيث تمثل التدفقات النقدية الأموال الداخلة والخارجة من المشروع عبر السنوات.
وتكمن أهمية IRR في أنه يأخذ في الاعتبار توقيت التدفقات النقدية، وليس فقط إجمالي الربح النهائي.
كيف نعرف إذا كان IRR جيدًا؟
لا توجد نسبة IRR واحدة يمكن وصفها بأنها ممتازة لجميع المشروعات.
يجب مقارنة معدل العائد الداخلي مع:
-
تكلفة رأس المال.
-
تكلفة التمويل.
-
معدل العائد المطلوب من المستثمر.
-
مخاطر المشروع.
-
البدائل الاستثمارية المتاحة.
فإذا كان المشروع يحقق IRR أعلى بصورة مناسبة من معدل العائد المطلوب وتكلفة رأس المال، فقد يكون جذابًا من الناحية المالية.
أما إذا كان IRR قريبًا جدًا من تكلفة رأس المال، فإن هامش الأمان يصبح محدودًا.
وإذا كان أقل من معدل العائد المطلوب، فقد تكون هناك بدائل استثمارية أفضل، مع مراعاة بقية عناصر المشروع.
مثال مبسط على IRR
لنفترض أن إنشاء مصنع يحتاج إلى استثمار مبدئي قدره 10 ملايين ريال.
ثم يتوقع أن يحقق تدفقات نقدية سنوية على مدار السنوات التالية.
لا ننظر هنا فقط إلى مجموع هذه التدفقات، وإنما إلى موعد تحقق كل تدفق نقدي.
وباستخدام النموذج المالي، يتم حساب معدل الخصم الذي يجعل القيمة الحالية لجميع التدفقات المستقبلية مساوية للاستثمار الأولي.
هذا المعدل هو IRR.
لذلك يعتبر IRR أكثر فائدة من نسبة الربح التقليدية عند مقارنة مشروعات طويلة الأجل مثل:
-
المصانع.
-
الفنادق.
-
المستشفيات.
-
المشروعات العقارية.
-
محطات الطاقة.
-
المشروعات الزراعية.
-
المشروعات اللوجستية.
-
مراكز البيانات.
-
المشروعات الصناعية الكبرى.
ما هو NPV؟
إلى جانب IRR، يعتبر Net Present Value – NPV من أهم المؤشرات التي يجب استخدامها في تقييم الاستثمار.
صافي القيمة الحالية يحسب القيمة الحالية للتدفقات النقدية المستقبلية بعد خصمها بمعدل يعكس تكلفة رأس المال والعائد المطلوب.
بصورة عامة:
NPV موجب يعني أن المشروع يولد قيمة أعلى من العائد المطلوب وفق الافتراضات المستخدمة.
NPV سالب يعني أن المشروع لا يحقق العائد المطلوب عند معدل الخصم المحدد.
ولهذا فإن دراسة الجدوى الاحترافية لا تعتمد على IRR وحده، وإنما تنظر إلى IRR وNPV معًا.
ما الفرق بين ROI وIRR وNPV؟
|
المؤشر |
ماذا يقيس؟ |
أهم استخدام |
|
هامش الربح |
الربح مقارنة بالمبيعات |
قياس ربحية التشغيل |
|
ROI |
العائد مقارنة بالاستثمار |
تقييم سريع لكفاءة رأس المال |
|
IRR |
معدل العائد على التدفقات النقدية عبر الزمن |
مقارنة جاذبية الاستثمار |
|
NPV |
القيمة المضافة الحالية للمشروع |
قياس القيمة الاقتصادية |
|
Payback Period |
مدة استرداد الاستثمار |
قياس سرعة استعادة رأس المال |
|
Break-Even |
مستوى المبيعات الذي يغطي التكاليف |
تقييم المخاطر التشغيلية |
والأفضل ألا يتم استخدام أي مؤشر بصورة منفردة.
ما هي فترة استرداد رأس المال؟
فترة الاسترداد Payback Period هي المدة التي يحتاجها المشروع لاستعادة الاستثمار المبدئي من التدفقات النقدية الناتجة عن التشغيل.
فعلى سبيل المثال، إذا تم استثمار 6 ملايين ريال وكان المشروع يولد تدفقات نقدية صافية قدرها 1.5 مليون ريال سنويًا بصورة ثابتة، فإن فترة الاسترداد البسيطة ستكون نحو 4 سنوات.
لكن فترة الاسترداد وحدها لا تحدد الربحية الكلية.
فقد يسترد مشروع رأس المال سريعًا ثم يحقق تدفقات محدودة، بينما يحتاج مشروع آخر إلى فترة أطول لكنه يولد قيمة أكبر على المدى الطويل.
ما هي نقطة التعادل؟
نقطة التعادل Break-Even Point هي مستوى المبيعات الذي تتساوى عنده الإيرادات مع التكاليف، وبالتالي لا يحقق المشروع ربحًا أو خسارة تشغيلية عند هذه النقطة.
وتساعد نقطة التعادل المستثمر على معرفة:
كم يجب أن أبيع حتى يغطي المشروع تكاليفه؟
وكلما احتاج المشروع إلى نسبة مرتفعة جدًا من طاقته الإنتاجية للوصول إلى نقطة التعادل، زادت حساسيته لانخفاض المبيعات.
أما المشروع الذي يصل إلى التعادل عند مستوى أكثر تحفظًا من الطاقة التشغيلية، فقد يمتلك مساحة أمان أكبر.
هل هامش ربح 20% يعتبر جيدًا؟
لا يمكن الإجابة عن هذا السؤال دون معرفة طبيعة المشروع.
قد يكون هامش 20% ممتازًا في نشاط معين، ومتوسطًا في نشاط آخر، وغير كافٍ في مشروع عالي المخاطر أو يحتاج إلى استثمارات ضخمة.
والأهم من نسبة الهامش هو معرفة:
كم استثمرت لتحقيقه؟ وكم يستغرق تحقيق التدفقات؟ وما المخاطر التي تحملتها؟
لذلك يجب مقارنة الهامش مع ROI وIRR وNPV والتدفقات النقدية.
هل المشروع ذو الأرباح الأعلى هو الأفضل؟
ليس بالضرورة.
لنفترض وجود مشروعين:
المشروع A يحقق صافي ربح سنوي قدره 5 ملايين ريال.
المشروع B يحقق صافي ربح سنوي قدره 3 ملايين ريال.
للوهلة الأولى يبدو المشروع A أفضل.
لكن إذا كان A يحتاج إلى استثمار 100 مليون ريال، بينما يحتاج B إلى 15 مليون ريال فقط، فإن الصورة الاستثمارية تتغير تمامًا.
لذلك يجب ألا تقارن المشروعات على أساس قيمة الأرباح المطلقة فقط.
بل على أساس كفاءة استخدام رأس المال والتدفقات النقدية والمخاطر والعائد المطلوب.
التدفقات النقدية أهم من الأرباح المحاسبية
قد يظهر المشروع أرباحًا في قائمة الدخل بينما يواجه أزمة سيولة.
كيف؟
لأن جزءًا من المبيعات قد يكون آجلًا، أو لأن المشروع يحتاج إلى شراء مخزون كبير، أو سداد أقساط وتمويلات، أو تمويل توسعات وأصول جديدة.
ولهذا يجب أن تتضمن دراسة الجدوى قائمة تدفقات نقدية واضحة.
فالمستثمر يحتاج إلى معرفة:
-
متى تدخل الأموال؟
-
متى تخرج؟
-
هل توجد فجوة تمويلية؟
-
كم رأس المال العامل المطلوب؟
-
هل يستطيع المشروع خدمة الديون؟
-
هل يحتاج إلى تمويل إضافي؟
المشروع لا يفشل دائمًا بسبب عدم الربحية؛ فقد يفشل بسبب عدم توافر السيولة في الوقت المناسب.
كيف تحدد نسبة الربح المستهدفة قبل بدء المشروع؟
يجب أن تبدأ من العائد الذي يطلبه المستثمر مقابل المخاطر التي سيتحملها.
ويتم تحليل:
تكلفة رأس المال
كم تكلف الأموال المستخدمة في المشروع؟
إذا كان هناك تمويل بنكي، فما تكلفة الدين؟
وإذا كان هناك مستثمرون، فما معدل العائد الذي يتوقعونه؟
مخاطر القطاع
المشروعات المستقرة تختلف عن القطاعات الجديدة أو شديدة التقلب.
مدة الاستثمار
تجميد رأس المال لمدة عشر سنوات يختلف عن مشروع يمكن استرداد الاستثمار فيه خلال ثلاث أو أربع سنوات.
فرص الاستثمار البديلة
يجب مقارنة المشروع بالفرص الأخرى المتاحة أمام المستثمر عند مستوى مخاطر مماثل.
قابلية التوسع
قد يقبل المستثمر عائدًا أوليًا أقل في مشروع يمتلك فرصة نمو قوية، بشرط أن تكون هذه التوقعات مدعومة بدراسة سوق ونموذج مالي منطقي.
ما أهمية تحليل الحساسية؟
لا توجد دراسة جدوى حقيقية تفترض أن كل شيء سيحدث كما هو مخطط له.
يجب اختبار المشروع إذا:
-
انخفضت المبيعات 10%.
-
انخفضت المبيعات 20%.
-
ارتفعت المواد الخام.
-
ارتفعت الرواتب.
-
زادت تكلفة الطاقة.
-
تأخر التشغيل.
-
انخفض سعر البيع.
-
ارتفعت أسعار الفائدة.
-
تغير سعر الصرف.
ثم يتم قياس أثر كل سيناريو على:
الأرباح + التدفقات النقدية + NPV + IRR + فترة الاسترداد.
وهنا يظهر الفرق بين مشروع يبدو مربحًا على Excel ومشروع يمتلك بالفعل قدرة على تحمل تغيرات السوق.
أخطاء شائعة عند حساب ربحية المشروع
|
الخطأ |
النتيجة |
|
النظر إلى الإيرادات بدلًا من الأرباح |
المبالغة في جاذبية المشروع |
|
استخدام هامش الربح وحده |
تجاهل حجم الاستثمار |
|
الاعتماد على ROI فقط |
تجاهل عامل الزمن |
|
تجاهل رأس المال العامل |
ظهور فجوات نقدية |
|
عدم احتساب الضرائب |
تضخيم صافي الربح |
|
افتراض تشغيل 100% من البداية |
تضخيم الإيرادات |
|
تجاهل تكلفة التمويل |
إظهار عائد غير واقعي |
|
عدم تحليل الحساسية |
عدم اكتشاف المخاطر |
|
مقارنة IRR بين مشاريع مختلفة دون فهم المخاطر |
قرار استثماري غير دقيق |
|
الاعتماد على سيناريو متفائل واحد |
تقديرات غير واقعية |
ما المؤشرات التي يجب أن تتضمنها دراسة الجدوى المالية؟
قبل ضخ رأس المال في مشروع متوسط أو كبير، من الأفضل أن يحتوي النموذج المالي على الأقل على:
-
إجمالي الاستثمار.
-
CAPEX.
-
رأس المال العامل.
-
الإيرادات المتوقعة.
-
تكلفة المبيعات.
-
المصروفات التشغيلية.
-
EBITDA.
-
صافي الربح.
-
التدفقات النقدية.
-
هامش الربح.
-
نقطة التعادل.
-
ROI.
-
IRR.
-
NPV.
-
فترة الاسترداد.
-
تحليل الحساسية.
-
السيناريو الأساسي.
-
السيناريو المتفائل.
-
السيناريو المتحفظ.
وجود هذه المؤشرات معًا يعطي المستثمر صورة أقرب إلى الواقع من مجرد معرفة "نسبة الربح".
ما الفرق بين المشروع المربح والمشروع الاستثماري الجيد؟
هذه نقطة مهمة.
المشروع المربح هو مشروع تحقق إيراداته أرباحًا بعد تغطية المصروفات.
أما الاستثمار الجيد فيحتاج إلى تحقيق عائد مناسب لحجم رأس المال والوقت والمخاطر مقارنة بالبدائل.
قد يكون لديك مصنع يحقق أرباحًا سنوية، لكن إذا كان يحتاج إلى 200 مليون ريال ويحقق عائدًا أقل من تكلفة رأس المال، فقد لا يكون استثمارًا جذابًا.
وفي المقابل، يمكن لمشروع أصغر أن يحقق قيمة أكبر للمستثمر نسبةً إلى رأس المال المستخدم.
كيف تساعد دراسة الجدوى على اتخاذ القرار؟
دراسة الجدوى لا يفترض أن يكون هدفها إثبات أن المشروع ناجح.
الهدف الحقيقي هو اختبار المشروع قبل استثمار الأموال.
وقد تكون نتيجة الدراسة:
-
المشروع مجدٍ بالشكل المقترح.
-
المشروع مجدٍ لكن يحتاج إلى خفض الطاقة الإنتاجية.
-
المشروع يحتاج إلى زيادة الأسعار.
-
يجب تغيير المنتج المستهدف.
-
الموقع غير مناسب.
-
رأس المال العامل غير كافٍ.
-
التمويل المقترح مرتفع التكلفة.
-
المخاطر أعلى من العائد.
-
المشروع يحتاج إلى تأجيل.
-
الاستثمار غير مجدٍ في الظروف الحالية.
وفي بعض الحالات، تكون أفضل دراسة جدوى هي التي تمنع المستثمر من ضخ أموال في مشروع لا يحقق العائد المطلوب.
كيف تساعدك SCOOP Business Development؟
في SCOOP Business Development ننظر إلى دراسة الجدوى المالية باعتبارها أداة لاتخاذ القرار الاستثماري، وليس مجرد مجموعة جداول وتوقعات للأرباح.
يتم بناء النموذج المالي للمشروع استنادًا إلى دراسة السوق والتشغيل والتكاليف الفعلية المتوقعة، مع تحليل مؤشرات مثل:
-
حجم الاستثمار.
-
رأس المال العامل.
-
تكلفة التشغيل.
-
الإيرادات المتوقعة.
-
التدفقات النقدية.
-
نقطة التعادل.
-
هامش الربح.
-
ROI.
-
IRR.
-
NPV.
-
فترة استرداد رأس المال.
-
تحليل الحساسية والمخاطر.
والهدف هو الإجابة عن ثلاثة أسئلة أساسية:
هل المشروع مربح؟
هل العائد يتناسب مع رأس المال والمخاطر؟
وهل توجد طريقة أفضل لتوظيف الاستثمار أو تحسين نموذج المشروع؟
أسئلة شائعة حول نسبة الربح وROI وIRR
كم نسبة الربح الجيدة في المشروع؟
لا توجد نسبة ثابتة. تختلف النسبة المناسبة حسب القطاع وحجم رأس المال والمخاطر وتكلفة التمويل وسرعة دوران رأس المال.
ما هو ROI الجيد؟
يعتبر ROI جيدًا عندما يحقق عائدًا مناسبًا مقارنة بالمخاطر والبدائل الاستثمارية والفترة الزمنية. لذلك لا توجد نسبة واحدة تصلح لجميع المشروعات.
ما هو IRR الجيد للمشروع؟
يتم تقييم IRR مقارنة بمعدل العائد المطلوب وتكلفة رأس المال ومستوى المخاطر. وكلما زاد IRR عن الحد الأدنى المطلوب بهامش مناسب، أصبحت جاذبية المشروع المالية أكبر، مع ضرورة مراجعة NPV وبقية المؤشرات.
أيهما أهم ROI أم IRR؟
لكل منهما استخدام مختلف. ROI مؤشر بسيط وسريع، بينما IRR يأخذ توقيت التدفقات النقدية في الاعتبار ويكون أكثر فائدة في تقييم المشروعات طويلة الأجل. ويفضل استخدامهما مع NPV وليس بصورة منفصلة.
هل صافي الربح أهم أم التدفق النقدي؟
كلاهما مهم، لكن التدفق النقدي ضروري لمعرفة قدرة المشروع على تمويل التشغيل وسداد الالتزامات والاستمرار. يمكن أن يكون المشروع مربحًا محاسبيًا ويعاني في الوقت نفسه من نقص السيولة.
كيف أعرف أن دراسة الجدوى المالية جيدة؟
يجب أن تكون الافتراضات مدعومة بدراسة السوق والتشغيل، وأن تشمل جميع التكاليف والاستثمارات ورأس المال العامل والضرائب والتمويل، مع تقديم تدفقات نقدية ومؤشرات مالية وتحليل حساسية وسيناريوهات مختلفة.
الخلاصة: لا تسأل فقط "كم سأربح؟"
عند تقييم مشروع جديد، السؤال عن نسبة الربح مهم، لكنه ليس كافيًا لاتخاذ قرار استثماري.
المستثمر المحترف ينظر إلى الصورة الكاملة:
كم سأستثمر؟ كم سأربح؟ متى سأسترد أموالي؟ ما القيمة الحالية لهذه التدفقات؟ ما معدل العائد؟ وماذا سيحدث إذا جاءت المبيعات أقل من المتوقع؟
وهنا تكمن أهمية الجمع بين هامش الربح وROI وIRR وNPV ونقطة التعادل وفترة الاسترداد والتدفقات النقدية.
فالهدف النهائي ليس العثور على مشروع يظهر أرباحًا كبيرة على الورق، بل اختيار استثمار يستطيع تحقيق عائد مناسب لرأس المال مع مستوى مخاطر مقبول وقدرة حقيقية على الاستمرار والنمو.
إذا كنت تدرس مشروعًا جديدًا أو توسعًا استثماريًا وتريد معرفة العائد الحقيقي المتوقع قبل ضخ رأس المال، تساعدك SCOOP Business Development على بناء دراسة جدوى مالية متكاملة واختبار المشروع تحت سيناريوهات مختلفة للوصول إلى قرار استثماري أكثر وضوحًا.